
O cenário macroeconômico brasileiro vive um momento de forte inflexão. Se em ciclos eleitorais passados o mercado financeiro costumava projetar com otimismo os chamados “ralis de valorização” — impulsionados pela expectativa de reformas estruturais e novos direcionamentos —, o desenho para o próximo pleito desenha-se com tintas bem mais cautelosas. A combinação indigesta de uma trajetória fiscal fragilizada com juros reais em patamares historicamente elevados alterou de forma profunda a dinâmica de risco e retorno dos ativos locais.
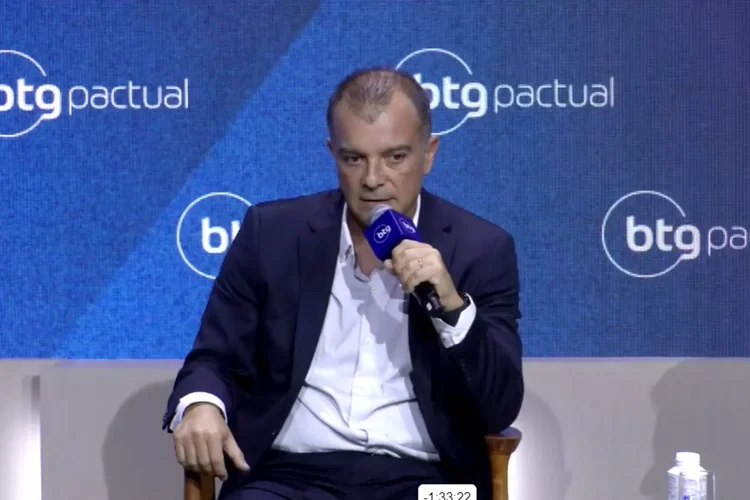
A avaliação vem de quem acompanha as entranhas do mercado financeiro brasileiro há quase três décadas. Em análise recente, Rodrigo Carvalho, sócio do BTG Pactual e responsável pelas estratégias macro da BTG Pactual Asset Management, pontuou que a eleição perdeu parcela expressiva de seu potencial positivo para impulsionar a bolsa de valores e a moeda nacional. Segundo o especialista, o ponto de partida econômico atual é significativamente mais adverso do que em períodos anteriores, impondo uma barreira relevante para a recuperação sustentada dos preços dos ativos domésticos.
O diagnóstico: fiscal sob pressão e juros reais na casa dos dois dígitos
A principal trava para um rali sustentado nos mercados brasileiros reside na fragilidade das contas públicas e na resposta necessária do Banco Central para conter a inflação e ancorar os prêmios de risco. Carvalho destaca que o Brasil opera hoje com uma anomalia incômoda: taxa de juros real — a taxa nominal descontada a inflação projetada — oscilando entre 9% e 10%.
Com retornos dessa magnitude garantidos em títulos de renda fixa de baixíssimo risco, o custo de oportunidade para migrar para a bolsa de valores ou investir no setor produtivo torna-se proibitivo. Para que o investidor aceite tomar risco na renda variável, as empresas precisam entregar retornos extraordinários — algo extremamente complexo em um ambiente de atividade encarecida pelo crédito restrito.
Além do juro real elevado, a inclinação da curva de juros reflete a desconfiança estrutural do mercado em relação à sustentabilidade da dívida pública. Sem acenos concretos e críveis de controle de gastos, o mercado exige prêmios de risco cada vez maiores para financiar o país no longo prazo. O resultado é um círculo vicioso: o custo da dívida sobe, a trajetória fiscal se deteriora e a capacidade de reação dos ativos frente a cenários políticos benéficos fica severamente limitada.
Estratégia de alocação: onde estão as oportunidades no cenário atual?
Embora o tom para a Bolsa de Valores (B3) seja de cautela, a leitura de Rodrigo Carvalho e da equipe do BTG Pactual não significa ausência total de oportunidades. O momento exige uma alocação tática, pragmática e altamente seletiva:
- Atração irresistível na Renda Fixa: Com juros reais perto de dois dígitos, títulos públicos (como IPCA+) e papéis de crédito privado de alta qualidade oferecem assimetrias raras de rentabilidade real combinada com proteção inflacionária.
- Posições defensivas e proteção cambial: Diante das incertezas fiscais e eleitorais, estratégias que mantêm exposição ao dólar ou a ativos atrelados a moedas fortes continuam a funcionar como importante amortecedor contra choques de volatilidade.
- Seleção cirúrgica de ações: A tese de comprar o índice de maneira ampla perde força. Ganha espaço a escolha pontual de empresas exportadoras (com receitas em moeda forte), companhias desalavancadas e negócios com capacidade comprovada de repassar custos.
O que o mercado exige para o ciclo pós-eleitoral
A análise do gestor sinaliza que o mercado financeiro deixou de operar sob a lógica da “esperança” para exigir “provas materiais”. A definição do pleito não será suficiente, por si só, para provocar uma virada sustentável na renda variável.
O verdadeiro catalisador para um ciclo prolongado de valorização dos ativos brasileiros será a capacidade do país em apresentar um plano de rigor e sustentabilidade fiscal crível. Somente com a ancoragem da dívida pública e das expectativas de inflação será possível reduzir a taxa de juros real, reabrindo o caminho para que o capital produtivo e os investidores globais voltem com força ao mercado brasileiro.
Um currículo de peso: a trajetória de Rodrigo Carvalho no topo do mercado
A leitura de Rodrigo Carvalho carrega a autoridade de um dos currículos mais sólidos e completos do mercado financeiro nacional. Sua formação teórica começou na Universidade Federal do Rio de Janeiro (UFRJ), onde se graduou em Economia por uma das instituições mais tradicionais do país. Em seguida, iniciou sua caminhada no lendário Banco Garantia, instituição que marcou época como a principal escola de formação de talentos do mercado financeiro brasileiro. Essa base foi ampliada em sua passagem pelo gigante global Credit Suisse, onde atuou como diretor e acumulou larga experiência na gestão de riscos e operações de tesouraria de grande porte.
Com essa bagagem institucional, Carvalho tornou-se figura central na criação de algumas das gestoras independentes de maior prestígio no país. Ele foi sócio fundador da Mauá Capital ao lado de Luiz Fernando Figueiredo, ex-diretor de Política Monetária do Banco Central, ajudando a construir uma casa que se tornou referência nacional em análise macroeconômica. Posteriormente, geriu fundos na Polo Capital, fundou a Vintage Investimentos e assumiu o comando das estratégias multimercado na Clave Capital.
Na Clave Capital, esteve lado a lado com Rubens Henriques, executivo com histórico de liderança em gigantes do setor, tendo atuado como CEO da Itaú Asset. A parceria fortaleceu o posicionamento da Clave entre as principais gestoras independentes da Faria Lima e do Leblon. Esse movimento culminou na incorporação da Clave pelo BTG Pactual, maior banco de investimentos da América Latina. Com a transação, Rubens Henriques assumiu a liderança da BTG Asset e Rodrigo Carvalho ingressou no BTG Pactual como sócio do banco e responsável pelas estratégias macro da BTG Pactual Asset Management, consolidando uma carreira que percorreu a elite dos bancos de investimento, as gestoras independentes mais respeitadas e o topo do maior ecossistema de gestão de recursos da região.